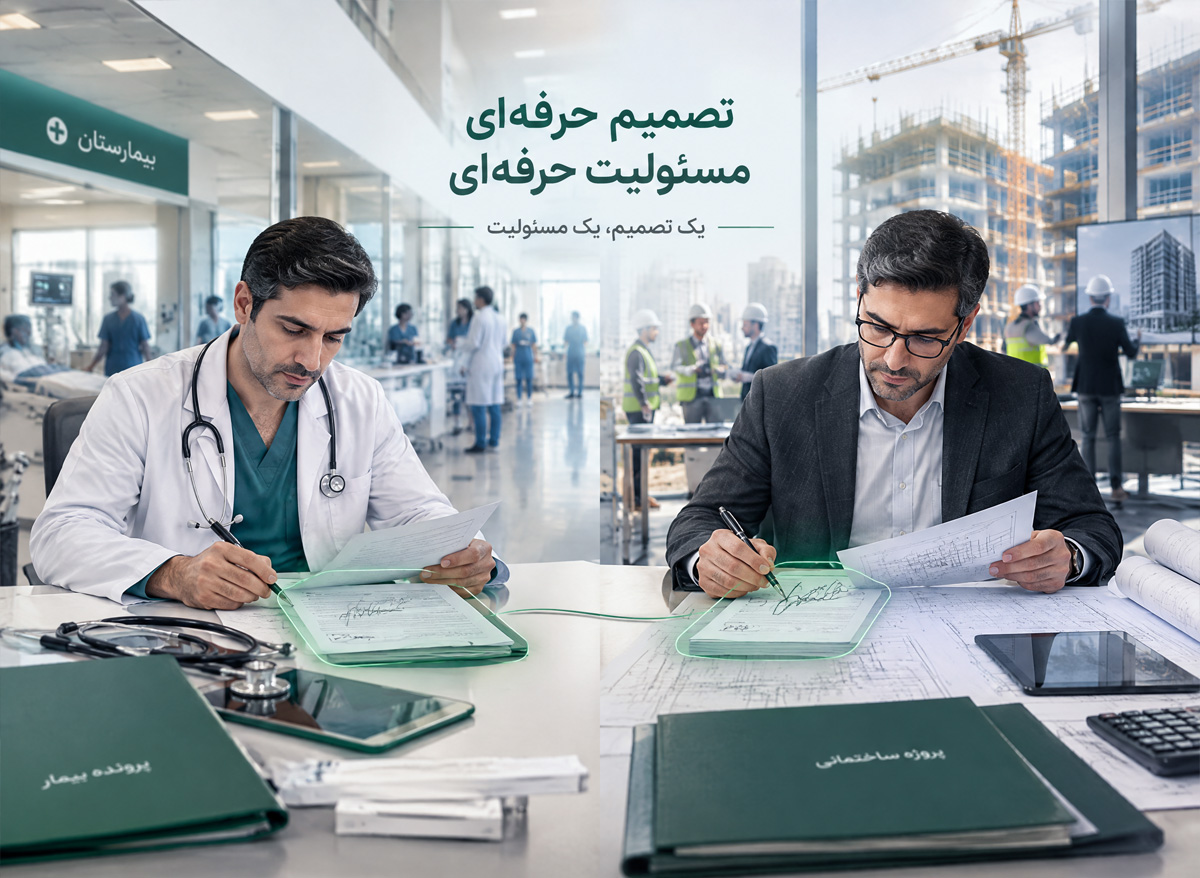
بیمه مسئولیت حرفهای؛ چرا برای پزشکان و مهندسان هر سال ضروریتر میشود؟

با توجه به بازار بیمه مسئولیت حرفه ای این محصول سال ها در بازار ایران یک محصول حاشیه ای بود. بسیاری از شرکت ها آن را فقط برای انجام یک نیاز اداری ارائه می کنند. اما دو گرایش مستقل، یکی در پزشکی و دیگری در مهندسی عمران، نشان می دهد که این دیدگاه دیگر با واقعیت امروز مطابقت ندارد. در این تحلیل بدون اغراق و بر اساس آمار و ساختار قانونی موجود دلایل را بررسی می کنیم.
بیمه مسئولیت حرفه ای برای پزشکان: رشد پرونده در آمار رسمی
بر اساس اعلام سازمان پزشکی قانونی کشور در سال ۱۴۰۴ بیش از ۳۵۰۰۰ پرونده مربوط به قصور پزشکی در این سازمان بررسی شد. سازمان نظام پزشکی نیز از افزایش ۱۰ تا ۱۲ درصدی شکایات پزشکی در سال جاری خبر داده است. بخش قابل توجهی از این شکایات مربوط به عمل های زیبایی است.
ذکر این نکته ضروری است که اقامه دعوی به منزله اثبات قصور نیست. بسیاری از پرونده ها با تبرئه پزشک یا مرکز درمانی به پایان می رسد. اما حتی در صورت تبرئه، فرآیند دفاع هزینه، زمان، انرژی و هزینه دارد.
چه کسانی بیشتر در معرض خطر هستند؟
- پزشکان جراحی و آرایشگران
- متخصص زنان، زایمان و بیهوشی
- پرستاران، ماماها و امدادگران
- دندانپزشکان و مسئولین فنی مراکز درمانی، آزمایشگاه ها و رادیولوژی
بیمه مسئولیت برای مهندسان ارشد، طراحان و حسابداران: یک خطر بی پایان
در مهندسی عمران، مسئولیت های مهندسین ارشدبرنامه ریز، حسابدار و مجری هم برگرفته از قواعد عمومی مسئولیت مدنی و هم از قانون نظام مهندسی و کنترل ساخت و ساز و مقررات ملی ساختمان است. این مسئولیت شامل خسارات جانی و مالی به کارکنان و اشخاص ثالث می شود.
نکته ای که کمتر مورد توجه قرار می گیرد، نداشتن مهلت مشخص است. مبحث بیست و دوم مقررات ملی ساختمان برای تعیین عمر مفید ساختمان و مسئولیت های مربوطه در نظر گرفته شده است، اما هنوز به طور کامل اجرا نشده است. در نتیجه، مهندس یا طراح اصلی ممکن است سال ها پس از اتمام پروژه با ادعای خسارت مواجه شود.
چرا ریسک حرفه ای شخصی است؟
در بسیاری از شرکت ها، عواقب یک اشتباه بیشتر بر سازمان تأثیر می گذارد. در پزشکی و مهندسی، مسئولیت معمولاً شخصی است و به عهده شخصی است که تصمیم را گرفته یا امضا کرده است. حتی در یک بیمارستان یا پروژه بزرگ با یک کارفرمای معتبر، خطر نهایی ممکن است متوجه فرد باشد مگر اینکه به طور خاص پوشش داده شود.
مقایسه ریسک در دو حوزه
| کیفیت | دارو و درمان | مهندسی عمران |
| نوع ریسک | قصور پزشکی، بدهی، ناتوانی | نقص در برنامه ریزی، نظارت یا اجرا و تلفات جانی/مالی |
| زمان ادعا | معمولا کمی قبل از درمان | شاید سال ها بعد از پروژه |
| مرجع رویه ای | نظام پزشکی، پزشکی قانونی، دادگاه | نظام مهندسی، کارشناسان رسمی، دادگاه |
| نوع مسئولیت | شخصی | شخصی و گاهی به اشتراک گذاشته شده با دیگر عوامل پروژه |
بیمه مسئولیت حرفه ای چه چیزی را پوشش می دهد؟
بسته به نوع بیمه، این بیمه معمولاً تا سقف مسئولیت موارد زیر را پوشش می دهد:
- هزینه های دفاع حقوقی
- هزینه های درمانی ذینفعان
- غرامت مالی، مهریه یا خسارت از کارافتادگی پس از احراز مسئولیت بیمه شده توسط مرجع ذیصلاح.
مانند هر بیمه ای، استثنائاتی وجود دارد. خسارات ناشی از سوء رفتار عمدی یا سوء رفتار عمدی تحت پوشش قرار نمی گیرد. علاوه بر این، سقف تعهدات باید متناسب با ماهیت و میزان فعالیت واقعی فرد باشد و نه یک عدد برای همه.
چالش ها و راه حل ها
- چالش: برای کاهش حق بیمه، حد تعهد پایینی را انتخاب کنید. راه حل: درپوش را بر اساس حجم و ماهیت کار واقعی تعیین کنید.
- چالش: بی توجهی به استثناها. راه حل: قبل از گرفتن بیمه نامه شرایط عمومی و خصوصی بیمه نامه را مطالعه کنید.
- چالش: بیمه نامه با توجه به رشد فعالیت تعدیل نمی شود. راه حل: بررسی سالانه سقف تعهد.
نکته تخصصی برای سایه های ایمن
ریسک شغلی با نادیده گرفتن آن از بین نمی رود. فقط در روز تشکیل پرونده واقعی دیده می شود. اگر بیمه دارید، بررسی کنید که آیا حدود تعهدات شما با دامنه واقعی کار امروز شما مطابقت دارد یا خیر.
خلاصه
افزایش قصور پزشکی و فقدان محدودیت زمانی مشخص برای مسئولیت مهندسین دو دلیل مستقل هستند بیمه مسئولیت حرفه ای از یک الزام اداری گرفته تا ابزار مدیریت ریسک شخصی. انتخاب پوشش بیمه ای مناسب که پوشش و شرایط آن متناسب با فعالیت واقعی باشد، تفاوت اساسی را در روز حادثه ایجاد می کند.
اگر پزشک، متخصص پزشکی، مهندس ارشد، طراح یا حسابدار هستید، می توانید این کار را انجام دهید سایه امن البرز مشاوره رایگان دریافت کنید یا فرم درخواست قیمت صفحه را پر کنید همکاران ما با شما تماس خواهند گرفت.
سایه ایمن، یک قدم جلوتر از خطر.
سوالات متداول
۱. بیمه مسئولیت حرفه ای پزشکی چه مواردی را پوشش می دهد؟
هزینه های دفاع قانونی، جهیزیه، از کارافتادگی و غرامت مالی را تا سقف مبلغ بیمه به شرط تایید مقام مسئول پوشش می دهد.
۲. آیا بیمه مسئولیت برای مهندسین ارشد الزامی است؟
نیاز بستگی به نوع فعالیت و مقررات قابل اجرا دارد. با توجه به شخصی بودن مسئولیت، تهیه آن همیشه توصیه می شود. برای اطلاع از وضعیت دقیق با سازمان نظام فنی تماس بگیرید.
۳. اگر پزشک یا مهندس در نهایت بی گناه باشند، بیمه چه فایده ای دارد؟
بسته به شرایط بیمه، هزینه های دفاع قانونی نیز بدون محکومیت قابل پوشش است.
۴. آیا خسارات عمدی تحت پوشش قرار می گیرد؟
خسارات عمدی یا عمدی استثنا هستند.
۵. چگونه حد تعهدات را انتخاب کنم؟
بر اساس نوع تخصص، حجم کار، نوع رویه های پرخطر و ارزش پروژه ها یا درمان ها. بهتر است با یک مشاور بیمه صحبت کنید.
۶. آیا بیمه مسئولیت حرفه ای با بیمه مسئولیت پزشکی یا بیمه مسئولیت تجاری متفاوت است؟
بله بیمه مرکز یا شرکت لزوماً ریسک شخصی فرد را پوشش نمی دهد. وضعیت خود را بررسی کنید.
۷. آیا بیمه نامه هر سال باید بررسی شود؟
بله اگر دامنه خدمات یا نوع خدمات تغییر کند، سقف تعهد باید به روز شود.
۸. چگونه می توانم برای بیمه مسئولیت حرفه ای قیمت بگیرم؟
از طریق فرم درخواست قیمت در سایت سایه امان البرز و یا مشاوره رایگان.
