چک برگشتی و طلب معوق را چطور قانونی وصول کنیم
به گزارش افق میهن، چک همچنان یکی از رایج ترین روش های پرداخت در مشاغل کوچک و معاملات روزمره است. وقتی چک برگشتی یا پول قرض گرفته شده به موقع بازپرداخت نمی شود، بستانکار معمولا با یک سوال مواجه می شود: از کجا شروع کنم؟ پاسخ به این سوال بستگی به نوع سند، زمان اقدام و مدارکی که در اختیار دارید دارد. اگر مسیر اشتباهی را انتخاب کنید، ممکن است ماهها زمان و پول تلف شود.
مرحله اول: گواهی عدم پرداخت
هر فرآیند قانونی در مورد چک نقدی با یک سند شروع می شود: گواهی عدم پرداخت. در صورت ارائه چک به بانک و ناکافی بودن موجودی حساب صادرکننده، بانک این گواهی را صادر می کند. برای چک های سید، ثبت و تایید چک در سامانه سید نیز مهم است. دریافت کننده چک باید آن را در سامانه ثبت و تایید کند تا برای انتقال و وصول آن مشکلی پیش نیاید.
تاریخ ارائه چک به بانک را دست کم نگیرید. برخی از حقوق دارنده از جمله امکان اتهام کیفری به تحویل به موقع چک بستگی دارد.
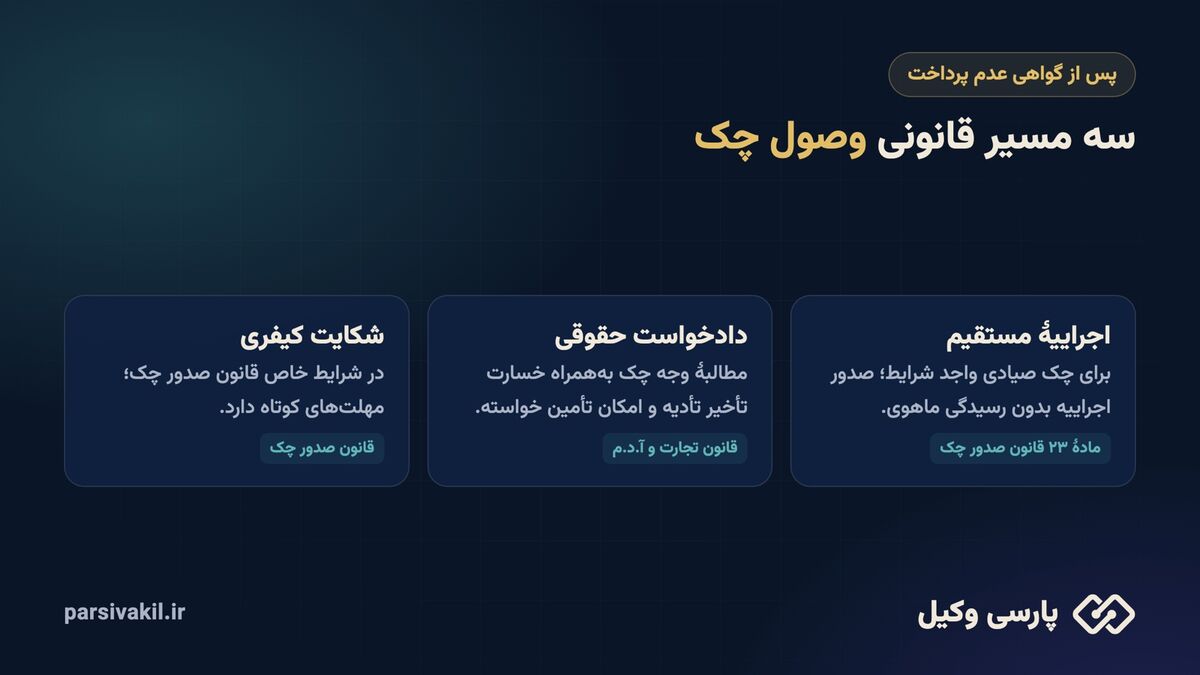
سه راه قانونی برای وصول چک
دارنده چک پس از دریافت گواهی عدم پرداخت سه گزینه دارد:
۱. اجرای مستقیم: طبق ماده ۲۳ قانون صدور چک، دارنده چک صیادی واجد شرایط قانونی می تواند بدون طرح دعوی جامع و رسیدگی ماهوی نسبت به صدور اجرائیه اقدام کند. این مسیر معمولا سریعتر است، اما تحت همه کنترل ها نیست. مثلا چکی که با شرط یا ضمانت صادر می شود شرایط خاصی دارد.
۲. درخواست حقوقی: در صورتی که چک واجد شرایط بیع مستقیم نباشد و یا دارنده آن بخواهد ظهرنویسان را به عنوان طرف دعوا وارد کند، می توان ادعای پرداخت با چک را مطرح کرد. به این ترتیب می توان خسارت تأخیر تأدیه و هزینه های حقوقی را مطالبه کرد و با مطالبه تأمین خواسته، اموال صادرکننده را قبل از صدور حکم توقیف کرد. ساختار و بخش های ضروری این سند را می توان در راهنما یافت درخواست پرداخت چک با یک مثال توضیح داده خواهد شد.
۳- شکایت کیفری: صدور چک باطل با شرایط مندرج در قانون صدور چک جرم کیفری است. طبق ماده ۱۱ این قانون، دارنده چک باید ظرف مدت شش ماه از تاریخ صدور چک را به بانک تسلیم و ظرف مدت شش ماه از صدور گواهی عدم پرداخت شکایت کند. بر اساس ماده ۱۳ این قانون، چک های سفید، مشروط، چک تضمینی و چک پیش نویس فاقد جنبه کیفری بوده و فقط از طریق قانونی قابل تعقیب است.
کدام مسیر را انتخاب کنیم؟
انتخاب مسیر به چند سوال ساده بستگی دارد: آیا چک ماهیگیر است یا خیر؟ آیا گواهی عدم پرداخت دارید؟ تاریخ صدور چند وقت پیش بود؟ آیا توصیه ای دارد؟ آیا صادرکننده دارایی قابل توقیف دارد؟ پاسخ به این سوالات مسیر سریعتر و مقرون به صرفه تر را مشخص می کند. در بسیاری از موارد می توان مسیر قانونی و کیفری را همزمان دنبال کرد. اما تقاضای پول چک در نهایت از طریق مجاری قانونی یا اجرایی صورت می گیرد.
جبران خسارت تاخیر در پرداخت؛ پولت را پس بگیر
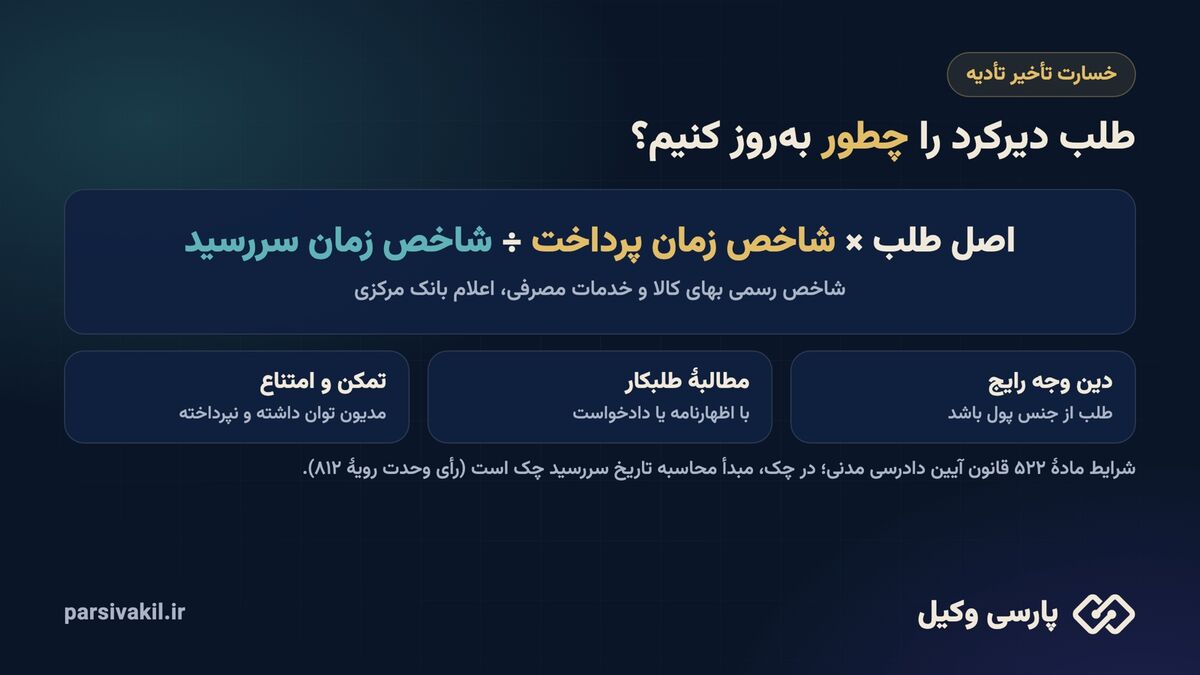
پولی که امروز بازپرداخت شده است دیگر به اندازه تاریخ مقرر ارزش ندارد. قانون این کاهش ارزش را به رسمیت می شناسد. طبق ماده ۵۲۲ قانون آیین دادرسی مدنی، در دعاویی که دیون رایج است، در صورتی که طلبکار مطالبه دین کرده باشد، مدیون علیرغم توانایی خود از پرداخت امتناع کند و شاخص قیمت سالانه به شدت تغییر کرده باشد، دادگاه به نسبت تغییر شاخص، مبلغ را به روز می کند. شاخص پایه محاسبه، شاخص رسمی قیمت کالاها و خدمات مصرفی است که توسط بانک مرکزی منتشر می شود.
فرمول کلی ساده است: سرمایه تقاضا ضرب در شاخص زمان پرداخت، تقسیم بر شاخص زمان سررسید. در مورد چک، نقطه شروع محاسبه خسارت تأخیر، تاریخ سررسید چک است. وضعیتی که با رأی وحدت رویه شماره ۸۱۲ دیوان عالی کشور تأیید شد.
این ابزار برای تخمین تعداد قبل از ارسال دادخواست در دسترس شما است محاسبه خسارات ناشی از تاخیر با وارد کردن مبلغ، سررسید و پرداخت، مبلغ به روز شده بر اساس شاخص بانک مرکزی نمایش داده می شود. این عدد همچنین به مذاکره در مورد مصالحه کمک می کند. طلبکار می داند که در ازای پرداخت فوری چقدر حاضر است بپردازد.
تقاضای بدون چک؛ وام با فیش و بدون رسید
همه ادعاها با چک به وجود نمی آیند. پولی که به یک دوست یا همکار قرض داده می شود، گاهی هیچ سندی ندارد. قانون مدنی چندین قاعده مهم در این زمینه دارد:
- رسید دست نویس یک سند است: مطابق ماده ۱۳۰۱ قانون مدنی، امضای سند، دلیل بر امضاکننده است. یک رسید ساده با امضای گیرنده پرداخت می تواند در دادگاه ارائه شود.
- حتی پرداخت بدون رسید بدون پشتیبانی نیست: طبق ماده ۲۶۵ قانون مدنی هر گاه مالی به دیگری بدهد غیر هبه است. یعنی فرض بر این است که پول هدیه نبوده و گیرنده باید خلاف آن را ثابت کند. سپرده بانکی به نام “وام” این اثبات را ساده می کند.
- وام باید به همان مقدار بازپرداخت شود: طبق قانون مدنی، قرض گیرنده عین مال را مسترد می کند.
قبل از اعطای وام، یک رسید ساده شامل نام و کد ملی طرفین، مبلغ به عدد و حروف، تاریخ، دلیل پرداخت و زمان بازپرداخت بنویسید. قالب آماده است متن رسید وام و نامه وام این عناصر را دارد و خروجی Word را می دهد.
نظر؛ تاریخ ادعا را ثبت کنید
قبل از اقامه دعوی، ارسال اظهارنامه به بدهکار دو مزیت دارد: دعوای رسمی خواهان ثبت می شود که یکی از الزامات جبران خسارت تأخیر تأدیه است و گاه بدهکار قبل از رسیدن پرونده به دادگاه اقدام به پرداخت یا تسویه حساب می کند.
توصیه نهایی برای طلبکاران
- چک برگشتی را در اسرع وقت پیگیری کنید. جملات کوتاه هستند.
- گواهی عدم پرداخت و اصل چک را نگه دارید.
- در صورتی که صادرکننده دارایی قابل توقیف باشد، همزمان با دادخواست، درخواست تأمین داشته باشید.
- قبل از مذاکره میزان خسارت پیش فرض را محاسبه کنید.
- برای وام های بدون چک، رسید و حواله بانکی با شرح واضح، مهم ترین پشتیبان شماست.
خلاصه
گیرنده بیشتر به انتخاب صحیح مسیر بستگی دارد تا به سرعت عمل. دانستن تفاوت اجرا، دادخواست و شکایت کیفری، محاسبه صحیح خسارت نکول و داشتن سند معتبر سه عاملی است که طلبکار را در موقعیت قوی تری قرار می دهد. برای موارد پیچیده یا مقادیر زیاد، مشورت با متخصص قبل از اقدام مقرون به صرفه تر از اصلاح یک اقدام اشتباه است.
