«ساندویچ پانل» برگ برنده فساپ
“فصاپ”؛ اولین نماینده گروه ماموت در راه تالار شیشه ای:
«اخبار بورس»:
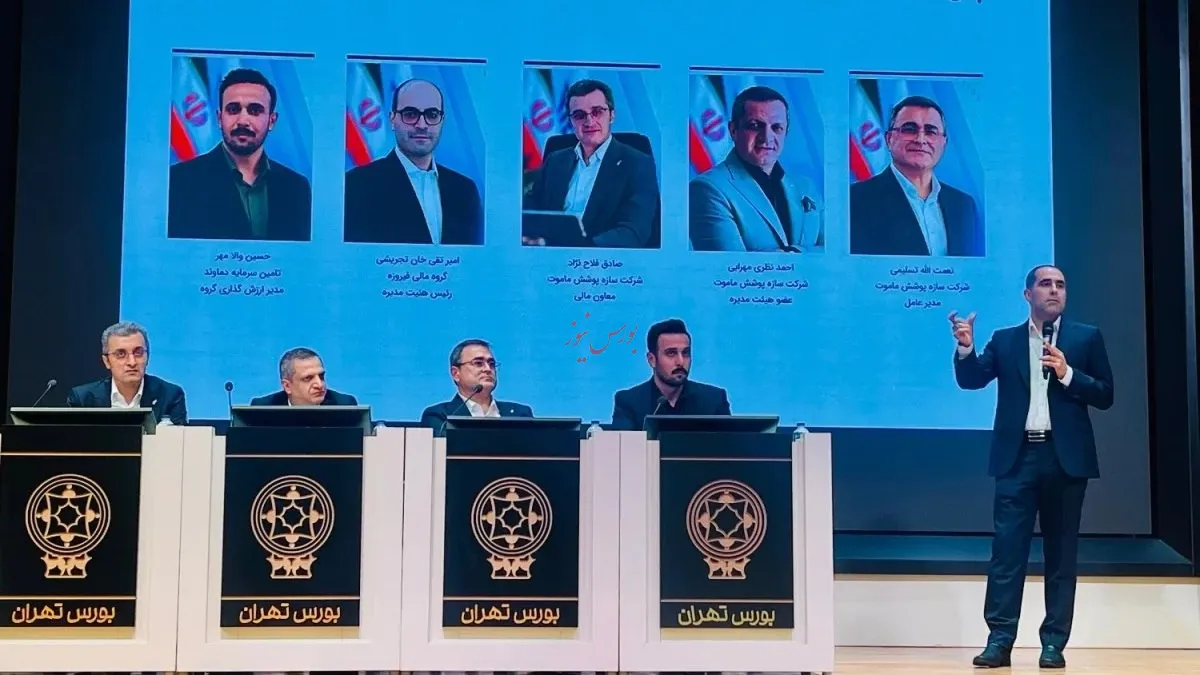
جلسه معارفه شرکت سازه پوشش ماموت (بورس شده) با نماد معاملاتی «فساپ» عصر امروز یکشنبه ۲۱ مهرماه ۱۴۰۵ در محل هیئت مدیره بورس اوراق بهادار تهران با حضور مدیران ارشد، تحلیلگران و فعالان بازار سرمایه، ارزیابان و نمایندگان رسانهها به منظور معرفی پتانسیلها و بررسی وضعیت توسعه عملیات، تشریح پتانسیلها و دیدگاههای توسعه مالی، تشریح پتانسیلها و بررسی وضعیت توسعه مالی، تشریح وضعیت توسعه عملیاتی، تبیین پتانسیلها و دیدگاههای مثبت در محل هیئت مدیره بورس اوراق بهادار تهران برگزار شد. گزارش ارزش گذاری
به این ترتیب اولین نماینده «گروه صنعتی ماموت» رسماً گام نهایی ورود به تالار شیشه ای و عرضه اولیه ۱۵ درصد از سهام خود را در بورس تهران برداشت.
رهبری بلامنازع بازار و انتقال استراتژیک خطوط تولید
در ابتدای این جلسه مهندس نعمت الله تسلیمی مدیرعامل شرکت پوشش ماموت به تشریح تاریخچه، زنجیره ارزش و موقعیت صنعتی این شرکت پرداخت و گفت: ۸۰ درصد سهام فساپ متعلق به شرکت فرین چیکا و سهامدار نهایی آن گروه صنعتی ماموت می باشد و در طرح شرکت، برنامه ریزی پروژه اصلی تمامی فعالیت ها از برنامه ریزی اجرایی تا تکمیل انواع فعالیت ها است. ساندویچ پانل با استفاده از عایق حرارتی و صوتی و برای پوشش ساختمان های صنعتی و تجاری، سقف های اداری و کاری پیشرفته، ساختمان های پیش ساخته، سازه های فلزی و سوله های صنعتی.
وی در خصوص واگذاری خطوط تولید ساندویچ پانل از شرکت ماموت ورلد به فساپ از سال ۱۴۰۳ توضیح داد: ساندویچ پانل در حال حاضر استراتژیک و مهم ترین محصول این شرکت است که بیش از ۶۰ درصد از سبد فروش را در نیمه اول سال ۱۴۰۵ به خود اختصاص داده است و امسال دومین سالی است که فساپ در مجموع ۲ میلیون متر مربع ساندوی این محصول را به طور مستقیم به بازار داخلی عرضه می کند. در دوره ۱۴۰۴ تولید شد. پانل ها در فساپ تولید شد و تولید در سال ۱۴۰۵ ۳.۲۱ میلیون متر مربع (۱۷ درصد رشد در تولید این محصول) هدف گذاری شد.
تسلیمی در ادامه به پتانسیل بازار منطقه ای و جهانی این صنعت اشاره کرد و گفت: تاریخچه ساندویچ پانل ها به سال ۱۹۳۰ برمی گردد که با هدف ساخت سریع و اقتصادی وارد بازار شد و ارزش بازار جهانی این محصول در سال ۲۰۲۵ به ۱۸.۴ میلیارد دلار خواهد رسید و پیش بینی می شود با رشد سریع و ۲۰۲۹ درصدی به بیش از ۲۴.۱ میلیارد دلار و با رشد سریع ۲۰۲۹ درصدی به ۱ میلیارد دلار برسد. ساخت و سازهای مقرون به صرفه و البته.» استانداردهای سختگیرانه بهره وری انرژی از جمله محرک های اصلی این بازار هستند. تقاضا همچنین در خاورمیانه به سرعت در حال رشد است و انتظار میرود مصرف سالانه در این منطقه از ۳۵ میلیون متر مربع کنونی تا سال ۲۰۲۸ به بیش از ۶۵ میلیون متر مربع برسد که فرصتی نادر برای تولیدکنندگان داخلی است.
وی افزود: در حال حاضر سالانه حدود ۱۵ میلیون مترمربع ساندویچ پانل در ایران تولید و مصرف می شود و فساپ با ۲۷ درصد از سهم بازار داخلی در سال ۱۴۰۴ پیشتاز بلامنازع این صنعت است و شرکت کبیر پانل با سهم بازار ۱۹ درصد در رتبه دوم قرار دارد و در سال ۱۴۰۰، سهم بازار ما با تفصیل ۳ درصد افزایش یافته است و برنامه داریم تا این سهم را ۱۵ درصد افزایش دهیم. ۱۴۰۹ افزایش.”
توسعه قابل توجهی در بازار کاندومینیوم و مصونیت از خطر تحریم و محاصره دریایی
مدیرعامل فساپ با اشاره به بخش کانکس و پیش ساخته افزود: کاهش ۵۰ درصدی زمان ساخت و صرفه جویی ۲۰ تا ۳۰ درصدی در هزینه ها نسبت به روش های سنتی جذابیت این بخش را دوچندان کرده است و در دوره ۱۴۰۴ در مجموع ۳۵۴ کانکس در فساپ فروخته شده است، اما فروش دوره جاری برای بودجه های عملیاتی ۲۰۰ درصد بوده است. که در صورت تحقق، شاهد افزایش ۴۶۵ درصدی فروش در این مجموعه خواهیم بود.
تسلیمی در پایان با تاکید بر امنیت کامل زنجیره تامین گفت: تمامی مواد اولیه این شرکت اعم از ورق، آهن، مواد شیمیایی، رنگ و سخت کننده ها از منابع معتبر داخلی مانند فولاد مبارکه، گروه صنعتی فولاد تامین می شود. بهمن و از دنیای ماموت مراقبت می شود. ما به ارز یا واردات وابسته نیستیم و شرایطی مانند محاصره دریایی یا نوسانات بین المللی تأثیر منفی بر عملکرد و ثبات عملیاتی فساپ نخواهد داشت.»
تجزیه و تحلیل ساختار هزینه و جهش در نتایج عملیاتی
در ادامه این نشست صادق فلاح نژاد معاون مالی شرکت سازه پوششی ماموت به تشریح جزئیات عملکرد مالی، ساختار هزینه و تحلیل هزینه پرداخت و گفت: اضافه شدن خطوط تولید ساندویچ پانل جهش شگفت انگیزی در ارقام بنیادی شرکت داشت به طوری که درآمد عملیاتی از ۳۹۶ میلیارد تومان در ۱۴۰ میلیارد تومان در حدود ۱۴۰ میلیارد تومان افزایش یافت. ۱۲.۶ برابر سود خالص شرکت نیز. از ۳۴ میلیارد تومان در سال ۱۴۰۲ به ۳۳۱ میلیارد تومان در سال ۱۴۰۳ رسید و تنها در یک سال پس از معرفی این خطوط، سود خالص ده برابر شد و در نهایت در سال ۱۴۰۴ به سود خالص حدود ۵۰۰ میلیارد تومانی برای دوره جاری رسیدیم که رشد سود ۱.۵ درصدی داشت.
وی در تشریح ترکیب هزینه ها و مصرف مواد اولیه گفت: بخش عمده بهای تمام شده تامین مواد اولیه است که ورق آهن و فولاد اصلی ترین کالای مصرفی در نیمه اول سال ۱۴۰۵ بوده که بیش از ۲۱.۶ میلیون کیلوگرم به ارزش ۲ میلیارد تومان مصرف شده است و میانگین قیمت خرید ۶۰ درصد افزایش یافته است. ۲.۱۶ میلیون کیلوگرم به ارزش ۱۱۶۲ میلیارد تومان و پس از آن رنگ، سختی گیر و فلزات مربوطه خوشبختانه مدیریت زنجیره تامین در بهار سال جاری توانسته رشد قیمت تمام شده را در سطح تورم ۸۶ درصدی کنترل کند، در حالی که درآمد رشد ۹۵ درصدی را به ثبت رساند.
فلاح نژاد با اشاره به سازوکار فروش و ترازنامه این شرکت افزود: در صنعتی که فساپ در آن فعالیت می کند، قیمت گذاری تجویزی وجود ندارد و قیمت گذاری بر اساس شرایط بازار است. بر اساس صورت های مالی بهار ۱۴۰۵ حاشیه سود ناخالص تالار ۳۲ درصد، اسکلت فلزی ۱۹ درصد و ساندویچ پانل ۱۸ درصد است. متوسط قیمت فروش ساندویچ پانل نیز با افزایش ۱۷۲ درصدی به بیش از ۳.۲ میلیون تومان در هر متر مربع در نیمه اول سال ۱۳۹۴ نسبت به مدت مشابه رسیده است. در گزارش شهریور ماه، کل درآمد به ۵ همات رسید که نسبت به مدت مشابه ۱.۹ همات رشد ۱۶۰ درصدی را نشان می دهد.
معاون مالی فسپ در خاتمه اظهار داشت: در بهار ۱۴۰۵ سود ناخالص با جهش ۱۴۳ درصدی به ۲۷۹ میلیارد تومان رسید که ۳۴ درصد از کل سود ناخالص سال قبل را به خود اختصاص داد. سود عملیاتی نیز با افزایش ۱۶۶ درصدی به ۲۰۸ میلیارد تومان و حاشیه سود عملیاتی از ۱۱ درصد به ۱۵ درصد افزایش یافت. همچنین شرکت با سرمایه ۷۳۷ میلیارد تومانی به ازای هر سهم در بهار ۱۶۷ ریال سود حاصل کرد. Fesap دارای قدرت مالی استثنایی است. سرمایه در گردش مثبت ۳۸۰ میلیارد تومان، کل بدهی های ۳.۳ همتا به طور کامل توسط دارایی های جاری ۳.۳۸ همتا پوشش داده شده است و رشد ۱۹۸ درصدی جریان نقد عملیاتی گواه روشنی بر کیفیت عالی سودآوری شرکت است.
مفروضات و نتایج ارزیابی «فسپ» از زبان تأمین سرمایه دماوند
در قسمت بعدی جلسه معارفه نماینده شرکت تامین سرمایه دماوند به عنوان ارزیاب رسمی سهام فسپ به پشت تریبون رفت و مبانی و روش ارزش گذاری شرکت سازه بسفر ماموت را تشریح کرد.
این مسئول ارزشیابی با اشاره به مفروضات کلان مدل های مالی گفت: ارزش گذاری سهام فساپ بر اساس بازدهی بدون ریسک ۳۹ درصد (متوسط نرخ سود اسناد خزانه دولت در سال گذشته)، نرخ سود تعدیل شده با ریسک بازار ۱۵.۷ درصد (براساس گزارش بتای ۱- نرخ رشد بلندمدت داموداران) است. ۲۵% در مرحله تخفیف. مرداد ماه ۱۴۰۵ تمام شد. برای به دست آوردن یک رقم منصفانه و جامع، از چهار روش قابل اعتماد شامل تنزیل جریان نقدی آزاد سهامداران FCFE، روش تنزیل سود سهام DDM، روش ضریب قیمت P/E و روش NAV ارزش خالص دارایی روزانه استفاده شد.
وی ادامه داد: نتایج محاسبات و ادغام مدل های مذکور نشان می دهد که میانگین ارزش شرکت سازه پوششی ماموت ۳۸۱۰ میلیارد تومان (معادل ۳.۸۱ همت) برآورد شده است. گزارش ارزش گذاری رسمی
پاسخ مدیران و ارزیابان به سوالات تحلیلگران و سرمایه گذاران
در بخش پایانی این نشست، مدیران ارشد شرکت ساختمانی ماموت و نماینده شرکت تامین سرمایه دماوند به سوالات متعدد تحلیلگران، نمایندگان صندوق های سرمایه گذاری و خبرنگاران پاسخ دادند. پرسشها بر برنامههای فساپ برای افزایش سهم بازار ساندویچ پانل به ۳۶ درصد و سهم بازار کاندومینیوم به ۵۰ درصد تا سال ۱۴۰۹، چشمانداز صادرات پروژههای ساختمانی در خاورمیانه و آسیای مرکزی، مقاومت قیمت تمام شده در برابر نوسانات قیمت فولاد و برنامههای هیئت مدیره برای افزایش سرمایه از سود انباشته متمرکز بود.
با برگزاری این رویداد مقدماتی و تشریح دقیق اصول تولید، مالی و ارزش گذاری، اولین نماینده گروه صنعتی ماموت با نماد فساپ رسما در صف عرضه اولیه در بورس تهران قرار گرفت تا سهامداران به زودی شاهد ورود این بازیگر پیشرو در صنعت ساختمان سازی صنعتی به تالار معاملات باشند.

