“بانک ها” مسکن حمایتی را فراموش کردند| پرداخت تسهیلات مسکن در اولویت آخر
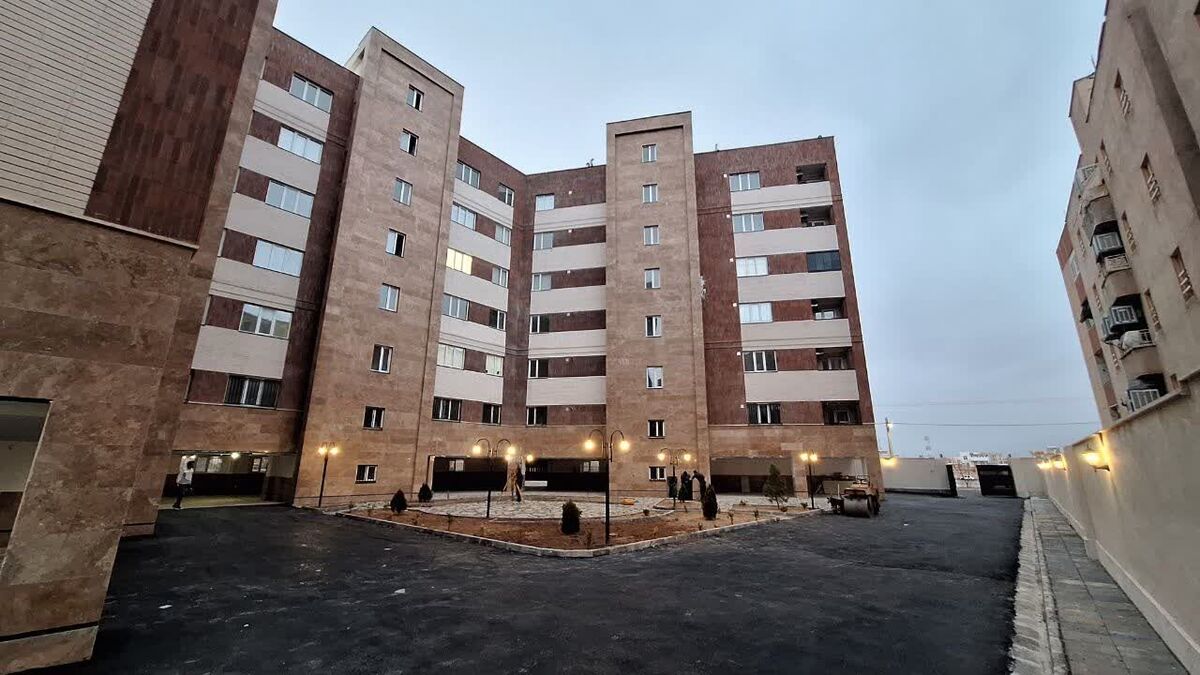
بازار؛ گروه خیابان و مسکن: بر اساس ماده ۴ قانون جهش تولید مسکن، بانک ها و موسسات اعتباری باید ۲۰ درصد تسهیلات پرداختی نظام بانکی را در اختیار بخش مسکن قرار دهند. بر این اساس، در سال اول اجرای این قانون (شهریور ۱۴۰۰۰ تن شهریور در سال ۱۴۰۱ این عدد ۳۶۰ میلیارد تومان تعیین شد و در سالهای بعد با توجه به نرخ تورم این عدد افزایش یافت.
گزینه تکلیف سال دوم (شهریور ۱۴۰۱ تا شهریور ۱۴۰۲) ۴۵۸ میلیارد تومان سال سومشهریور ۱۴۰۲ به شهریور ۱۴۰۳) ۶۰۶ میلیارد تومان سال چهارمشهریور ۱۴۰۳ به شهریور ۱۴۰۴) ۷۹۹ میلیارد تومان و سال پنجم (شهریور ۱۴۰۴ تا شهریور ۱۴۰۵) یک میلیون و ۷۳۰ هزار میلیارد تومان برای بانک ها در نظر گرفته شد تا این میزان از منابع خود را به حوزه مسکن اختصاص دهند.
بر اساس اطلاعیه وزارت راه و شهرسازی، بررسی عملکرد بانک ها بر اساس اطلاعات سامانه حمایتی مسکن نشان می دهد که از مجموع ۲ میلیون و ۷۷۳ هزار و ۹۱۰ واحد سپرده گذاری شده نزد بانک ها، تاکنون برای یک میلیون و ۳۳۸ و ۶۴۶ واحد قرارداد مشارکت مدنی منعقد شده است.
بر اساس اطلاعیه وزارت راه و شهرسازی، بررسی عملکرد بانک ها بر اساس اطلاعات سامانه حمایتی مسکن نشان می دهد که از مجموع ۲ میلیون و ۷۷۳ هزار و ۹۱۰ واحد سپرده گذاری شده نزد بانک ها، تاکنون برای یک میلیون و ۳۳۸ و ۶۴۶ واحد قرارداد مشارکت مدنی منعقد شده است.
همچنین مجموع قراردادها و تسهیلات پرداختی بانک ها در حوزه مسکن با احتساب تسهیلات سپرده مسکن به ۴۹۱ میلیارد تومان رسیده است. از این میزان ۱۶۱ میلیارد تومان به تسهیلات سپرده مسکن و ۳۳۰ میلیارد تومان تسهیلات به بخش ساخت و ساز مسکن اختصاص دارد.
با ترکیب ارقام تسهیلات تکلیفی پنج ساله اجرای قانون، بانک ها مکلف شدند در این مدت ۳ میلیارد و ۲۹۶ میلیون تومان تسهیلات به بخش مسکن پرداخت کنند. از سوی دیگر اگر تسهیلات سپرده مسکن از رقم اعلام شده کسر شود، تسهیلات بخش مسکن به ۳۳۰ میلیارد تومان می رسد که تنها حدود ۱۰ درصد از تعهد پنج ساله است.
با ترکیب ارقام تسهیلات تکلیفی پنج ساله اجرای قانون، بانک ها مکلف شدند در این مدت ۳ میلیارد و ۲۹۶ میلیون تومان تسهیلات به بخش مسکن پرداخت کنند. از سوی دیگر اگر تسهیلات سپرده مسکن از رقم اعلام شده کسر شود، تسهیلات بخش مسکن به ۳۳۰ میلیارد تومان می رسد که تنها حدود ۱۰ درصد از تعهد پنج ساله است.
به این ترتیب میزان سود پرداختی به بخش مسکن حدود ۲ میلیون و ۹۶۶ هزار میلیارد تومان کمتر از تعهد پنج ساله است. به عبارت دیگر، حدود ۹۰ درصد از این کار انجام نشده است.
حال اگر بانک ها به این تعهد خود عمل نکنند، طبق قانون افزایش تولید مسکن باید یک پنجم مبلغ وعده داده شده را به سازمان امور مالیاتی جریمه بپردازند. مبالغ این تخلفات نیز برای استفاده در حوزه ساخت و ساز مسکن به صندوق ملی مسکن واریز می شود. با وجود این همه تلاش و تدابیر برای جلوگیری از تخلفات بانکی، آمارها نشان می دهد که اگر شاهد افزایش این تخلفات نباشیم، حداقل این اطمینان وجود دارد که در پرداخت وام ها تسریع نشده است.
تبصره ۵ این ماده قانون نشان می دهد در صورت عدم رعایت این ماده، سازمان امور مالیاتی کشور مکلف است مالیاتی به میزان ۲۰ درصد تعهدات انجام نشده را از بانک ها و مؤسسات اعتباری متخلف اخذ و به خزانه دولت کل کشور واریز کند. این مبلغ ۱۰۰ درصد تخصیص یافته و به حساب صندوق ملی مسکن واریز می شود.
احسان خاندوزی، وزیر اقتصاد دولت سیزدهم در پایان سال ۱۴۰۲ اعلام کرد که با شروع اجرای قانون، افزایش تولید مسکن در مهر ماه سال ۱۴۰۰ تا آخر شهریور در سال ۱۴۰۱ سازمان امور مالیاتی بررسی هایی را انجام داد و مشخص شد بانک های متخلف به دلیل عدم پرداخت مسکن باید ۵۹ میلیارد تومان جریمه بپردازند. این تصمیم اولیه سازمان بود، اما در مرحله تجدیدنظر ۲۶ هزار میلیارد تومان تصمیم گرفته شد که طی روزهای آینده پس از ابلاغ رای، بانک های متخلف باید پرداخت کنند.
در برنامه هفتم توسعه، در راستای تاکید مسعود مزیکیان بر اجرای برنامه هفتم توسعه، اقداماتی برای مقابله با بانک های متخلف در ساخت و ساز مسکن نیز ذکر شده است. اگر سازمان مالیاتی تاکنون در رسیدگی به تخلفات مالیاتی این بانک ها کوتاهی کرده است، این سوال پیش می آید که چرا گزارش و آمار منتشر نمی شود؟
به نظر می رسد این قوانین برای انطباق با بانک ها کافی نیست و در برنامه هفتم توسعه نیز در راستای تاکید مسعود مزیکیان بر اجرای برنامه هفتم توسعه، اقداماتی علیه بانک های متخلف در ساخت و ساز مسکن نیز ذکر شده است. اگر سازمان مالیاتی تاکنون در رسیدگی به تخلفات مالیاتی این بانک ها کوتاهی کرده است، این سوال پیش می آید که چرا گزارش و آمار منتشر نمی شود؟
بر اساس قانون افزایش تولید مسکن، بانک ها باید ۲۰ درصد از کل تسهیلات پرداختی شبکه بانکی را برای تولید مسکن ارائه کنند، اما آمار پرداخت ها به گونه ای است که به وضوح می توان آن را جرم نظام بانکی نامید.
عملکرد بانک ها از نظر مشارکت در قانون جهش تولید مسکن تا پایان اردیبهشت سال ۱۴۰۳ نشان می دهد که مجموع گزینه های پرداختی ۲۶ بانک دولتی و خصوصی تحت عناوین «تسهیلات خودسازی»، «مشارکت در نهضت ملی مسکن»، «تسهیلات مسکن شهری»، «مسکن روستایی»، «سپرده مسکن» و «حوادث غیر مترقبه» بالغ بر دو میلیون و ۷۳ هزار و ۸۷ میلیارد ریال بوده است.
در گزارش اردیبهشت عملکرد بانکها در بخش املاک و مستغلات کشور در این ماه چندان رضایتبخش نبوده و مانند آمارهای قبلی، ۱۸ بانک از ۲۶ بانک این بخش عملکرد صفر داشتهاند.
در پنج سالی که از اجرای قانون ارتقای تولید مسکن (نهضت ملی ساخت و ساز مسکن) می گذرد، بسیاری از بانک ها و موسسات اعتباری به استثنای بانک مسکن، دستاوردهای چشمگیری در پرداخت هزینه خدمات مسکن نداشته اند. این مشکل باعث شده تا حدود ۳۶۰ میلیارد تومان مالیات مربوط به تعهدات انجام نشده بانک ها شود.
