بانک پاسارگاد منابع خود را به چه کسانی میدهد؟

۵۲۴ تسهیلات و تعهدات همات برای میدکو
سهم ۴۴ درصدی میدکو از کل وام از بزرگترین مشتریان ۲۰ بانک؛ مسائل مربوط به تمرکز و مالکیت منابع در بانک پاسارگاد
«اخبار بورس»:
در شرایطی که بسیاری از بنگاههای تولیدی کشور برای تامین سرمایه در گردش با منابع بانکی محدودی مواجه هستند، بررسی اطلاعات توانمندیها و تعهدات بانکهای بزرگ نشان میدهد که برخی بانکها اعتبار قابل توجهی را در اختیار تعداد محدودی از گروههای اقتصادی قرار دادهاند. اکنون نام بانک پاسارگاد بیش از سایر بانک ها مورد توجه قرار گرفته است. بانکی که مجموع خالص تسهیلات و تعهدات ثبت شده آن برای شرکت مادر تخصصی توسعه معادن و صنایع معدنی خاورمیانه موسوم به میدکو بر اساس اطلاعات تایید شده به ارزش قابل توجهی بالغ بر ۵۲۴ میلیارد تومان رسیده است. این عدد بیش از سه برابر بزرگ ترین مشتری بانک توسعه صادرات و تقریبا پنج برابر بزرگ ترین مشتری بانک اقتصاد نوین است. اما مشکل فقط اندازه آن عدد نیست. بلکه سوال اصلی مربوط به روابط مالکیت و مدیریتی میدکو با مجموعه مالی پاسارگاد و میزان تمرکز اعتبارات بانکی در یک گروه اقتصادی است.
Midco; ۵۲۴ تلاش ها و وظایف میانجیگری در یک بانک
بررسی اطلاعات بزرگترین مشتریان ۲۰ بانک و موسسه اعتباری نشان می دهد که میزان خالص تسهیلات و تعهدات این ۲۰ مشتری به حدود ۱۱۹۴ هماتیان می رسد. از این تعداد ۵۲۴ سهم در میدکو در بانک پاسارگاد است.
به عبارت دیگر، میدکو به تنهایی حدود ۴۳.۹ درصد از کل تسهیلات و تعهدات بزرگترین مشتریان این ۲۰ بانک را به خود اختصاص داده است.
البته این نسبت به مجموع ۲۰ خط بررسی شده اشاره دارد نه کل تجهیزات شبکه بانکی. برای درک مقیاس میدکو، مقایسه با سایر مشتریان بزرگ بانک کافی است. شرکت سرمایه گذاری بازرگانی شستان با حدود ۱۴۸ پروژه در بانک صادرات جزو اولین مشتریان است. در بانک اختاز نوین، شرکت سرمایه گذاری الحسن با حدود ۱۰۶ سهم و در بانک خاورمیانه کنگان پتروپالایش با حدود ۸۶ سهم، بزرگترین مشتریان ثبت شده هستند. در بانک تجارت، شرکت معدنی و صنعتی گل گهر با حدود ۷۳ سهم در صدر قرار دارد.
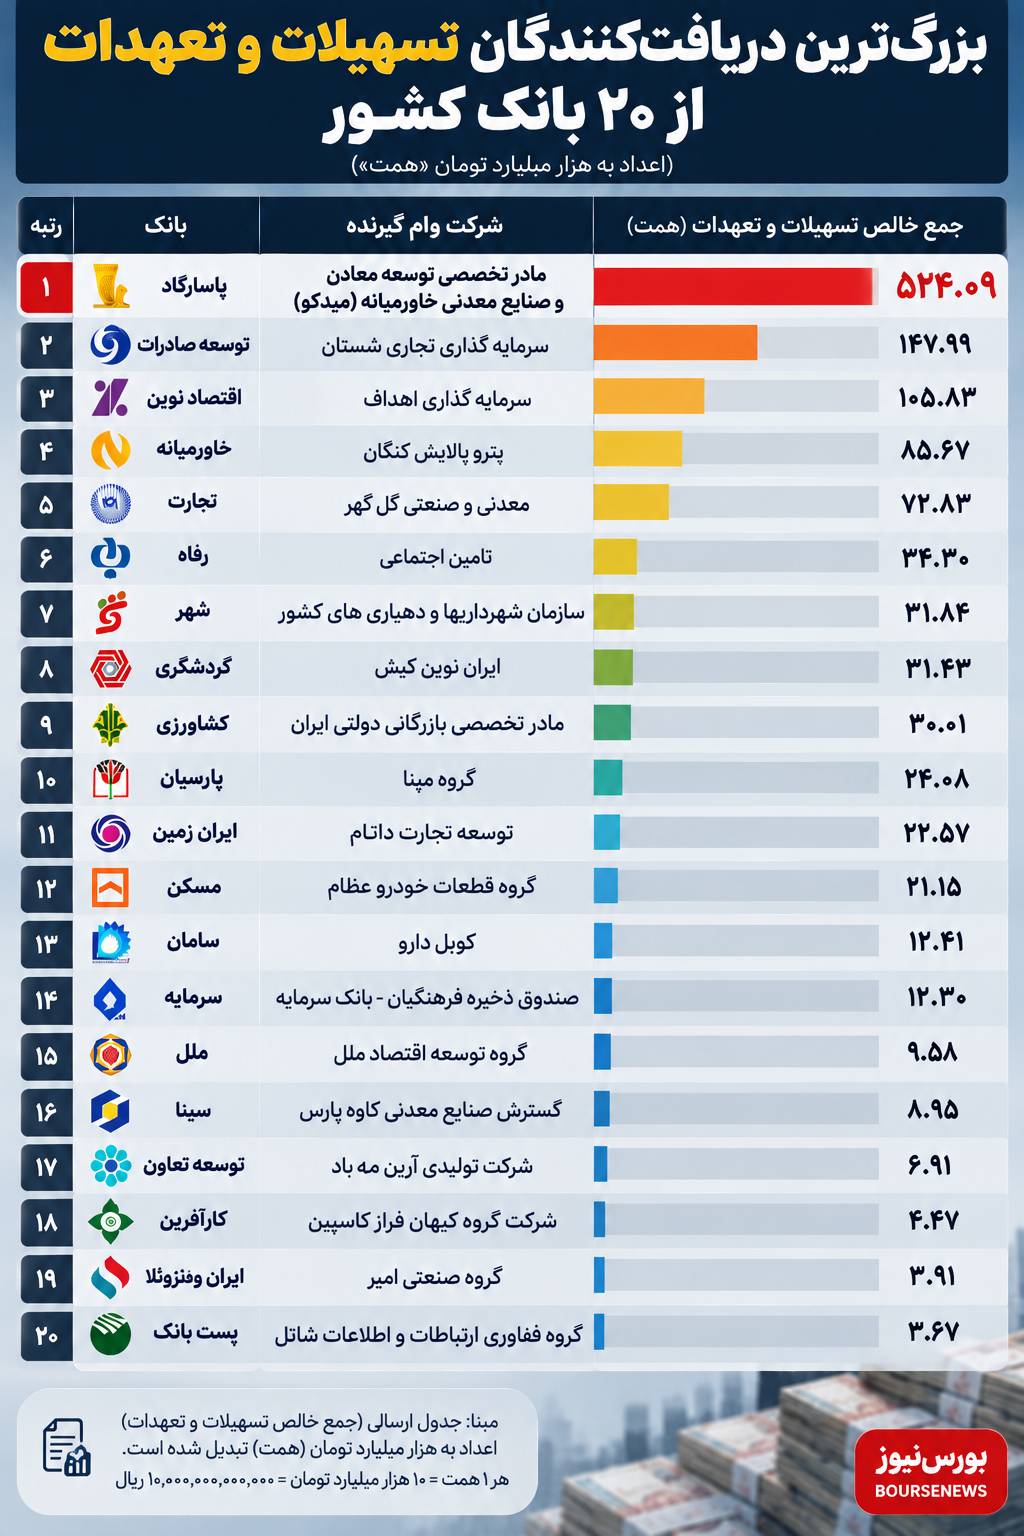
این در حالی است که مجموع تسهیلات و تعهدات میدکو در بانک پاسارگاد حدود ۳.۵ برابر شستان در بانک صادرات است.
این تفاوت معنادار، بازنگری در سیاست اعتباری بانک پاسارگاد و مدیریت ریسک تمرکز اعتبار را ضروری می سازد.
سوال مهم تر؛ رابطه میدکو و بانک پاسارگاد چیست؟
وقتی ارتباط تاریخی میدکو با مجموعه مالی پاسارگاد را در نظر بگیریم، موضوع حادتر می شود. میدکو یکی از مجموعه هایی است که ساختار سهامداری و سابقه فعالیت آن شامل نام شرکت های وابسته به گروه مالی پاسارگاد است.
این ارتباط یک سوال اساسی را ایجاد می کند:
آیا میدکو بر اساس ساختار مالکیت و مدیریت فعلی یکی از طرف های مرتبط بانک پاسارگاد است؟
این سوال از آن جهت حائز اهمیت است که بانک مرکزی الزامات نظارتی و محدودیت های ویژه ای را برای تسهیلات اشخاص مرتبط در نظر گرفته است. هدف از این مقررات جلوگیری از تضاد منافع و تمرکز غیرعادی منابع بانک در دست سهامداران، مدیران و اشخاص دارای روابط کنترلی با بانک است. بنابراین در صورتی که میدکو بر اساس ضوابط قانونی جزء ذینفع بانک پاسارگاد محسوب شود، لازم است نسبت تسهیلات و تعهدات آن با حدود قانونی مشخص شود. حتی اگر این شرکت طبق مقررات واجد شرایط به عنوان یک شخص مرتبط نباشد، این سوال باقی می ماند که بانک پاسارگاد چگونه ریسک اعتباری ناشی از چنین تمرکزی را مدیریت می کند؟
آیا منابع بانک پاسارگاد بیش از حد در میدکو متمرکز شده است؟
یکی از اصول کلیدی مدیریت ریسک در سیستم بانکی، جلوگیری از تمرکز بیش از حد مؤسسات بر روی یک مشتری یا گروه ذینفع است.
دلیل این امر روشن است; هر چه سهم مشتری از وام های بانک بیشتر باشد، تأثیر وضعیت مالی و توانایی بازپرداخت آن مشتری بر سلامت دارایی های بانک بیشتر می شود. در مورد میدکو همتی شماره ۵۲۴ این سوال را مطرح می کند که چه میزان از سرمایه نظارتی و ظرفیت وام دهی بانک پاسارگاد در معرض ریسک این گروه بوده است؟ آیا چنین حجم اعتباری با محدودیت های تعیین شده برای سیستم های مقیاس بزرگ سازگار است؟ چه میزان از این مبلغ به تسهیلات کارمزدی و چه میزان مربوط به ضمانت نامه و اعتبار اسنادی است؟ چه وثیقه ای بابت این وام ها دریافت شد و ارزش فعلی آنها چقدر است؟
پاسخ به این سؤالات ممکن است نشان دهد که آیا تمرکز اعتبار بانک پاسارگاد در میدکو در حیطه مدیریت ریسک سنتی است یا اینکه بررسی و مداخله نظارتی لازم است.
یک بانک، یک گروه اقتصادی و ۵۲۴ میلیارد تومان وام
نکته قابل توجه در داده های مورد تجزیه و تحلیل، شکاف قابل توجه بین Midco و سایر مشتریان بزرگ بانکی است.
به عنوان مثال، مجموع خالص تسهیلات و تعهدات گروه مپنا در بانک پارسیان حدود ۲۴ حمت، گروه اعظم در بانک مسکن حدود ۲۱ حمت و گروه توسعه اقتصادی ملی در موسسه اعتباری ملل حدود ۹.۶ حمت است.
به این ترتیب مبلغ ثبت شده برای میدکو نزد بانک پاسارگاد بیش از بیست برابر مبلغ ثبت شده برای گروه مپنا نزد بانک پارسیان است.
البته صرف مقایسه اعداد به تنهایی نمی تواند نشان دهنده تخلف یا تخصیص نادرست منابع باشد. اندازه پروژه ها، نوع فعالیت، ساختار تامین مالی و توانایی بازپرداخت شرکت ها متفاوت است.
با این حال، زمانی که مشتری یک بانک تا این حد از مشتریان بزرگ بانک های دیگر فاصله دارد، انتظار شفافیت و پاسخگویی نیز بر همین اساس افزایش می یابد.
بانک مرکزی باید گزینه های میدکو را روشن کند
بررسی اطلاعات تسهیلات و تعهدات بانک های بزرگ نشان می دهد که مشکل تمرکز اعتبار در گروه های بزرگ اقتصادی نیازمند نظارت دقیق تری است.
در این میان پرونده میدکو و بانک پاسارگاد از دو جهت حائز اهمیت است.
ابتدا میزان قابل توجه تسهیلات و تعهدات ثبت شده که در بین ۲۰ بانک مورد بررسی بیشترین میزان را دارد.
ثانیاً سابقه مالکیت میدکو و گروه مالی پاسارگاد که بررسی وضعیت اشخاص مرتبط را ایجاب می کند.
بانک مرکزی به عنوان مرجع نظارتی باید تشخیص دهد که آیا در این مورد محدودیت های قانونی برای تاسیسات بزرگ و اشخاص مرتبط رعایت شده است یا خیر. همچنین بانک پاسارگاد می تواند با انتشار توضیحات شفاف در خصوص ترکیب وام، وضعیت وثیقه و مدیریت ریسک به ابهام موجود در بین سهامداران پاسخ دهد.
عکس تزئینی است
سوال پایانی از مدیران بانک پاسارگاد
بانک پاسارگاد باید به افکار عمومی و سهامداران توضیح دهد که چرا خالص تسهیلات و تعهدات ثبت شده برای میدکو به ۵۲۴ همت رسید.
آیا این مبلغ وام متناسب با سرمایه نظارتی و عملکرد مالی بانک است؟
آیا میدکو از منظر مقررات بانک مرکزی واجد شرایط به عنوان یک شخص مرتبط با بانک است؟
چه تعداد از این وام ها مربوط به تسهیلات واقعی و چه میزان به تعهدات بانکی است؟
در نهایت آیا تمرکز چنین حجمی از منابع اعتباری در یک مجموعه اقتصادی با منافع سپرده گذاران، سهامداران و سلامت ترازنامه بانک سازگار است؟
۵۲۴ فرصت و مسئولیت برای یک گروه تجاری عددی است که نباید به انتشار جدول محدود شود.
شفافیت در این مورد می تواند آزمون مهمی برای انطباق بانک پاسارگاد با اصول مدیریت ریسک، حاکمیت شرکتی و پاسخگویی به سهامداران باشد.

